Când banca sau IFN-ul cere tot creditul înainte de termen, suma ratelor rămase nu este automat suma datorată. Decizia ÎCCJ nr. 123 din 26 octombrie 2026 clarifică tratamentul dobânzii care ar fi curs până la sfârșitul contractului.
O notificare cu o sumă mare poate grăbi o decizie proastă. Înainte să cauți alt împrumut, cere să vezi din ce este format soldul.
Nu toate dobânzile înseamnă același lucru.
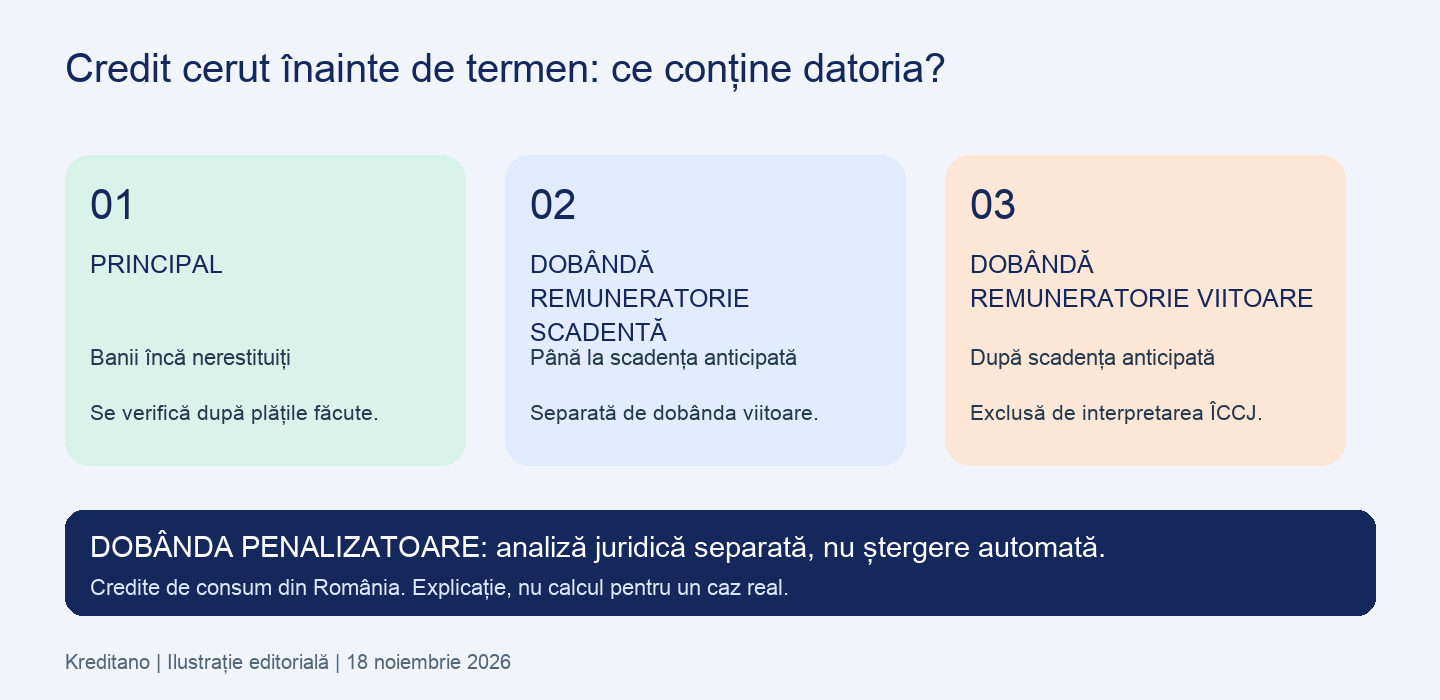
În comunicatul oficial, ÎCCJ arată că datoria exigibilă cuprinde dobânda remuneratorie scadentă până la declararea scadenței anticipate. Dobânda remuneratorie calculată pentru perioada următoare, până la termenul inițial al contractului, nu intră în această noțiune. Vezi sursa și limitele verificării.
Ce înseamnă scadența anticipată a creditului
Prin scadență anticipată, creditorul cere restituirea împrumutului înainte de termenul stabilit inițial, în condițiile aplicabile contractului. Nu mai discutăm doar despre plata următoarei rate.
Momentul contează pentru calcul.
Nu este același lucru cu rambursarea anticipată voluntară. În acel caz, tu alegi să plătești mai devreme. Aici, creditorul solicită soldul. Calculatorul de rambursare anticipată ajută la planificarea unei plăți voluntare, dar nu verifică legalitatea unei notificări de scadență anticipată.
Ce a stabilit ÎCCJ și ce nu rezultă din decizie
Decizia nr. 123/2026 interpretează expresia „datoria exigibilă” din articolul 38 alineatul (7) al OUG 50/2010 privind contractele de credit pentru consumatori. Instanța a admis sesizarea Tribunalului Timiș.
Problema este dobânda viitoare, nu dispariția creditului.
Nu poți concluziona doar din știre că notificarea ta conține sume nelegale. Creditorul poate să fi exclus deja dobânda viitoare. Ai nevoie de defalcare, de data scadenței anticipate și de istoricul plăților înainte să identifici suma contestată.
Explicația privește creditele de consum din România. Nu o extinde automat la finanțarea unei firme, la un credit ipotecar supus altui regim sau la un contract din altă țară.
Ce componente verifici în situația de plată
| Componentă | Întrebarea utilă |
|---|---|
| Principal neachitat | Ce parte din banii împrumutați a rămas de restituit după înregistrarea tuturor plăților? |
| Dobândă remuneratorie deja scadentă | Pentru ce perioadă este calculată și când a devenit scadentă? |
| Dobândă remuneratorie viitoare | Include suma dobânzi pentru perioada de după scadența anticipată până la sfârșitul inițial al contractului? |
| Dobândă penalizatoare și alte costuri | Care este temeiul fiecărei sume, perioada calculului și etapa procedurii? |
Articolul 38 conține reguli distincte despre dobânzi, scadență anticipată și executare silită. Nu trata toate aceste etape ca pe un singur moment. Textul oficial disponibil poate fi consultat aici; data versiunii accesibile este explicată la surse.
Exemplu: de ce suma ratelor rămase poate induce în eroare
Calculul următor este ipotetic. Nu reprezintă o ofertă de credit sau stabilirea datoriei unei persoane.
Presupunem un principal neachitat de 10.000 lei, o dobândă remuneratorie deja scadentă de 300 lei și o dobândă remuneratorie viitoare de 1.800 lei, inclusă în graficul rămas.
- Totalul celor trei componente este 12.100 lei.
- Fără cei 1.800 lei pentru perioada viitoare, primele două componente însumează 10.300 lei.
- Principalul de 10.000 lei rămâne în calcul.
Cei 10.300 lei nu sunt neapărat suma finală de închidere.
Exemplul nu include penalități, plăți încă nealocate sau costuri care ar necesita justificare separată. Presupune și că dobânda de 300 lei era deja scadentă. O dobândă doar acumulată, cu alt termen de plată, nu trebuie mutată artificial în această categorie.
Ce faci după primirea notificării
Începe cu documentele.
- Cere un sold defalcat. Principalul, dobânda remuneratorie, penalitățile și comisioanele trebuie identificate separat în explicația solicitată, cu perioadele și metoda de calcul.
- Păstrează notificarea și dovada comunicării. Pune alături contractul, graficul de rambursare și dovezile plăților. Notează data de la care creditorul consideră soldul exigibil.
- Întreabă despre dobânda viitoare. Cere să ți se precizeze în scris dacă soldul include dobândă aferentă perioadei dintre scadența anticipată și termenul inițial.
- Descrie exact suma contestată. O reclamație nu trebuie presupusă că suspendă plata sau termenele unei proceduri. Păstrează dovada depunerii.
- Verifică rapid actele de executare. Dacă ai primit asemenea documente, cere unui profesionist juridic să analizeze termenele și situația contractului tău.
CSALB oferă consumatorilor o cale de soluționare a diferendelor cu băncile și IFN-urile. Ghidul său recomandă prezentarea clară a situației, a soluției cerute și a documentelor justificative. Acceptarea negocierii și rezultatul nu sunt garantate. Consultă pașii descriși de CSALB.
Refinanțare credit după dificultăți de plată: de unde începi
Refinanțarea înseamnă o nouă analiză de credit. Decizia ÎCCJ nu obligă alt creditor să îți aprobe cererea și nu transformă automat un sold contestat într-un credit eligibil.
Mai întâi verifici datoria, apoi compari ofertele.
La o refinanțare de credit de nevoi personale, pornește de la suma corectă de închidere. Compară DAE, totalul de plată, durata și costurile schimbării contractului. O rată mai mică poate ascunde o perioadă mai lungă și un total mai mare.
Poți folosi comparația Kreditano pentru refinanțare și calculatorul de refinanțare ca să organizezi cifrele. Aceste instrumente nu decid dacă o pretenție a creditorului este legală și nu garantează aprobarea.
Nu lua un nou împrumut doar ca să amâni verificarea soldului.
Ghidul creditului de nevoi personale explică termenii folosiți la comparare. Dacă vrei să înțelegi istoricul raportat despre tine, citește ghidul Biroului de Credit. Niciuna dintre aceste pagini nu promite finanțare după restanțe.
Surse și limitele documentării
Comunicatul ÎCCJ din 26 octombrie 2026, Decizia 123, dosarul 1439/1/2026, și explicația oficială separată au fost verificate direct. Referința Monitorului Oficial și motivarea integrală nu au fost verificate.
OUG 50/2010, articolul 38. Versiunea oficială accesibilă este datată 30 septembrie 2016. Consolidarea mai nouă nu a putut fi deschisă. Nu publicăm aici plafoane numerice sau un calendar universal al procedurii.
Codul de procedură civilă, articolul 521 alineatul (3).
CSALB: completarea cererii de negociere.
Kreditano poate primi comisioane pentru unele trimiteri către furnizori. Acest lucru nu stabilește eligibilitatea. Articolul explică o problemă de credit de consum din România, nu soluționează contractul tău.