Ha a bank vagy egy IFN a futamidő vége előtt kéri vissza a kölcsönt, a hátralévő részletek összege nem feltétlenül azonos az esedékes tartozással. A román legfelsőbb bíróság döntése a jövőbeli ügyleti kamat kezelését tisztázza.
Egy nagy összegű felszólítás könnyen sürgetővé teszi az új hitel keresését. Előbb azonban érdemes megkérdezni: pontosan mit tartalmaz az összeg?
A kamat megnevezése önmagában nem elég.
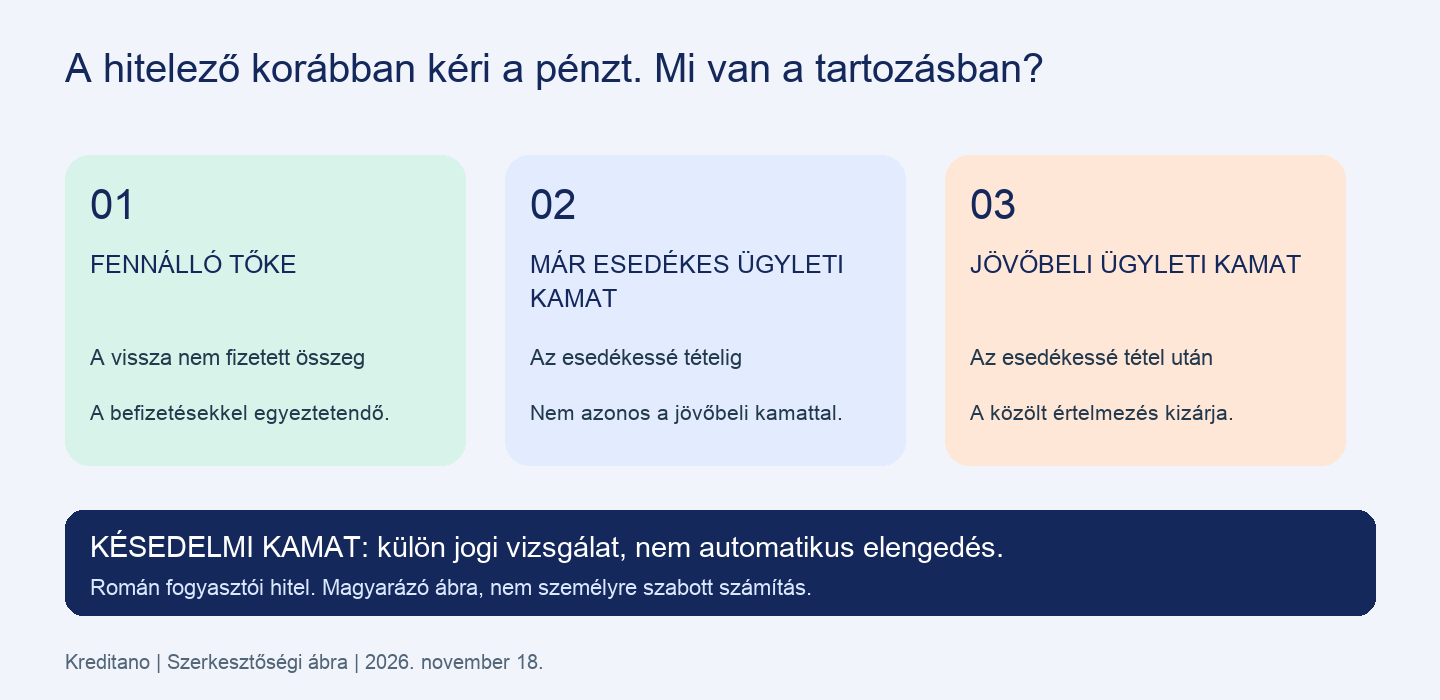
A román Înalta Curte de Casație și Justiție, röviden ÎCCJ, 2026. október 26-i 123. számú döntéséről szóló közlemény szerint az esedékes tartozás magában foglalja az addig esedékessé vált ügyleti kamatot. A lejárat előtti esedékessé tételtől az eredeti futamidő végéig számított ügyleti kamatot viszont nem. A források és az ellenőrzés korlátai.
Mit jelent a lejárat előtti esedékessé tétel?
A román szerződésekben és értesítésekben a scadență anticipată kifejezés szerepelhet. A hitelező ilyenkor az eredeti határidő előtt követeli a kölcsön visszafizetését, az alkalmazandó feltételek alapján.
A követelés időpontja változik meg.
Ez különbözik az önkéntes előtörlesztéstől, amikor az adós dönt a korábbi visszafizetésről. A Kreditano előtörlesztési kalkulátora az ilyen tervezést támogatja. Egy hitelezői felszólítás jogszerűségét vagy az abban szereplő tartozást nem hitelesíti.
Mit tisztázott a román legfelsőbb bíróság?
A döntés a fogyasztói hitelszerződésekről szóló román OUG 50/2010 38. cikkének (7) bekezdését értelmezi. A kérdést a Temes megyei törvényszék terjesztette a bíróság elé.
Nem általános adósságelengedésről van szó.
Az addig esedékessé vált ügyleti kamat és a későbbi időszakra ütemezett ügyleti kamat között kell különbséget tenni. Ha a felszólítás már nem tartalmaz jövőbeli kamatot, a hír önmagában nem bizonyít hibát az elszámolásban.
Ez román fogyasztói hiteljogi kérdés. Az értelmezést ne alkalmazza automatikusan magyarországi hitelre, vállalkozói finanszírozásra vagy más jogi szabályozás alá tartozó jelzáloghitelre.
Mely tételeket kell külön látni az elszámolásban?
| Tétel | Ellenőrizendő kérdés |
|---|---|
| Fennálló tőke | A korábbi befizetések elszámolása után mennyi maradt a felvett összegből? |
| Már esedékes ügyleti kamat | Melyik időszakra vonatkozik, és mikor vált esedékessé? |
| Jövőbeli ügyleti kamat | Tartalmaz-e az összeg az eredeti futamidő hátralévő részére számított kamatot? |
| Késedelmi kamat és egyéb költség | Mi a jogalap, az időszak és az eljárás aktuális szakasza? |
A 38. cikk a kamat és a késedelmi kamat kezelését, valamint a végrehajtás szakaszát is szabályozza. A különböző tételeket és eljárási szakaszokat nem szabad összemosni. A hozzáférhető hivatalos jogszabályszöveg itt olvasható; a változat dátumát a forrásjegyzék jelzi.
Egy szemléltető számítás
Az alábbi példa feltételezett, nem banki ajánlat vagy személyre szabott jogi elszámolás.
Tegyük fel, hogy 10 000 lej tőke maradt vissza, 300 lej ügyleti kamat már esedékessé vált, és az eredeti törlesztési terv további 1800 lej jövőbeli ügyleti kamatot tartalmaz.
- A három összeg együtt 12 100 lej.
- A jövőbeli 1800 lej nélkül a két fennmaradó összetevő 10 300 lej.
- A 10 000 lej tőke ettől még nem tűnik el.
A 10 300 lej nem feltétlenül a végleges lezárási összeg.
A példa nem számol késedelmi kamattal, még el nem számolt befizetéssel vagy külön igazolandó költséggel. Azt is feltételezi, hogy a 300 lej már esedékes volt. Egy más időpontban esedékes kamatot nem lehet egyszerűen ebbe a kategóriába átsorolni.
Mit kérjen a hitelezőtől?
Az első lépés a dokumentumok összegyűjtése.
- Kérjen tételes egyenleget. A tőke, az ügyleti kamat, a késedelmi kamat és a díjak külön szerepeljenek a kért magyarázatban, számítási időszakkal és módszerrel.
- Őrizze meg az értesítést. Tegye mellé a szerződést, a törlesztési tervet és a befizetések igazolását. Jegyezze fel a hitelező által megjelölt esedékességi napot és a kézbesítés körülményeit.
- Kérdezzen rá a jövőbeli kamatra. Kérjen írásos választ arról, tartalmaz-e a követelés a lejárat előtti esedékessé tétel utáni időszakra számított ügyleti kamatot.
- Pontosan jelölje meg a vitatott tételt. A panasz benyújtását ne tekintse automatikus fizetési vagy eljárási haladéknak. A benyújtás igazolását is tartsa meg.
- Végrehajtási iratoknál kérjen gyors segítséget. A határidőket és a lehetséges lépéseket a konkrét ügy alapján román jogi szakemberrel ellenőriztesse.
A CSALB a romániai bankokkal és IFN-ekkel fennálló fogyasztói viták rendezéséhez kínál eljárást. Útmutatója világos helyzetleírást, konkrét kérést és igazoló dokumentumokat javasol. A tárgyalás elfogadása és az eredmény nem garantált. A CSALB kérelmezési útmutatója.
Hitelkiváltás fizetési nehézség után
A hitelkiváltás új hitelbírálatot jelent. A bírósági értelmezés nem kötelez másik hitelezőt arra, hogy új kölcsönt adjon, és egy vitatott tartozás sem válik ettől automatikusan finanszírozhatóvá.
Előbb legyen megbízható lezárási összeg.
Ezután hasonlítsa össze a THM-et, a teljes visszafizetést, a futamidőt és a váltás költségeit. Az alacsonyabb havi részlet hosszabb fizetési idővel járhat, így önmagában nem bizonyít megtakarítást.
A Kreditano hitelkiváltási összehasonlítója és refinanszírozási kalkulátora segít rendszerezni a számokat. Nem döntik el a hitelező követelésének jogszerűségét, és nem jelentenek hitelígéretet.
Az adósságrendező hitel sem helyettesíti a régi elszámolás ellenőrzését.
A költségfogalmakhoz olvassa el a személyi kölcsön útmutatóját. A nyilvántartott hitelmúlt megértéséhez a román hitelinformációs rendszer útmutatója ad támpontot. Egyik oldal sem garantál finanszírozást elmaradás után.
Források és ellenőrzési korlátok
Az ÎCCJ 2026. október 26-i közleményét, a 123. számú döntés 1439/1/2026. ügyét és a külön hivatalos sajtómagyarázatot közvetlenül ellenőriztük. A teljes indokolás és a közlönyhivatkozás ellenőrzése még nyitott.
OUG 50/2010, 38. cikk. A hozzáférhető hivatalos változat dátuma 2016. szeptember 30. Az újabb egységes szöveget nem sikerült megnyitni, ezért itt nem közlünk számszerű kamatplafont vagy általános eljárási menetrendet.
Román polgári perrendtartás, 521. cikk (3).
CSALB: az egyeztetési kérelem kitöltése.
A Kreditano egyes szolgáltatói átirányítások után jutalékot kaphat. Ez nem állapít meg hiteljogosultságot. A cikk román fogyasztói hiteljogi kérdést magyaráz, nem dönt az Ön szerződéséről.