Fordert eine Bank oder ein IFN einen Verbraucherkredit vorzeitig zurück, ist die Summe aller noch geplanten Raten nicht automatisch die fällige Schuld. Ein Urteil des rumänischen Obersten Gerichtshofs betrifft die darin enthaltenen künftigen Vertragszinsen.
Ein hoher Betrag im Forderungsschreiben kann dazu verleiten, sofort nach einem neuen Kredit zu suchen. Die erste Frage sollte jedoch lauten: Woraus setzt sich diese Forderung zusammen?
Nicht jede Zinsposition ist gleich zu behandeln.
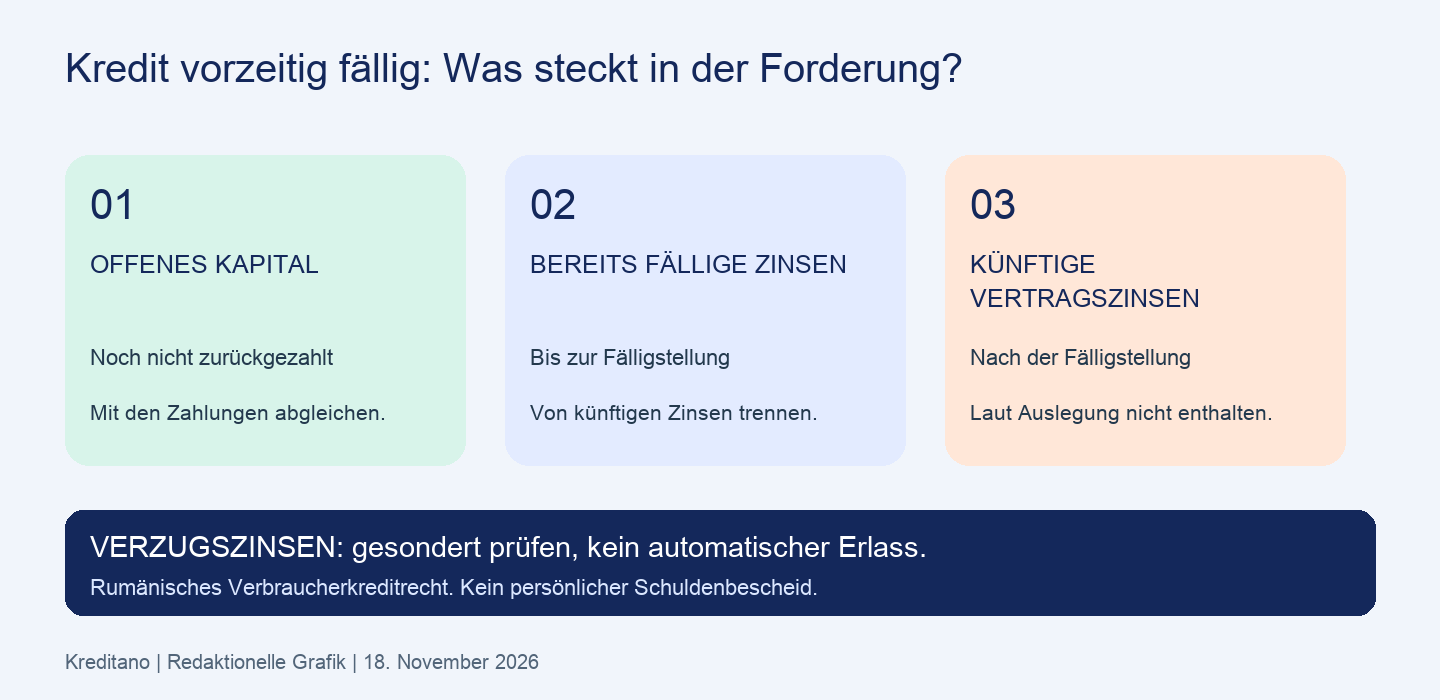
Der rumänische Oberste Kassations- und Gerichtshof, ÎCCJ, hat die Entscheidung Nr. 123 vom 26. Oktober 2026 bekannt gegeben. Zur fälligen Schuld gehören danach die bis zur vorzeitigen Fälligstellung fällig gewordenen Vertragszinsen, nicht aber Vertragszinsen für die verbleibende ursprüngliche Laufzeit. Quellen und Stand der Prüfung.
Was bedeutet die vorzeitige Fälligstellung?
In rumänischen Unterlagen heißt dieser Vorgang häufig scadență anticipată. Der Kreditgeber verlangt die Rückzahlung vor dem ursprünglich vereinbarten Laufzeitende, wenn die dafür geltenden Voraussetzungen erfüllt sind.
Es geht dann nicht nur um die nächste Rate.
Davon zu unterscheiden ist eine freiwillige vorzeitige Rückzahlung durch den Kreditnehmer. Der Rechner zur vorzeitigen Rückzahlung hilft bei einer solchen Planung. Er bestätigt weder die Rechtmäßigkeit einer Fälligstellung noch die Richtigkeit einer konkreten Forderung.
Welche Zinsen betrifft die Entscheidung des ÎCCJ?
Die Entscheidung legt den Begriff der fälligen Schuld in Artikel 38 Absatz 7 der rumänischen OUG 50/2010 über Verbraucherkreditverträge aus. Anlass war eine Vorlage des Gerichts im Kreis Timiș.
Die Kreditschuld wird dadurch nicht pauschal erlassen.
Entscheidend ist die Trennung zwischen bereits fälligen Vertragszinsen und Zinsen für die Zeit nach der vorzeitigen Fälligstellung. Ein Forderungsschreiben kann diese Trennung bereits korrekt berücksichtigen. Aus der Nachricht allein folgt deshalb noch kein Fehler in Ihrer Abrechnung.
Der Artikel behandelt rumänisches Verbraucherkreditrecht. Er beschreibt keine Rechtslage für deutsche oder österreichische Kreditverträge. Auch Firmenfinanzierungen und Immobilienkredite unter anderen Vorschriften lassen sich daraus nicht automatisch beurteilen.
Diese Positionen sollten Sie getrennt prüfen
| Position | Prüffrage |
|---|---|
| Offenes Kapital | Welcher Teil des ausgezahlten Betrags ist nach Verbuchung aller Zahlungen noch nicht zurückgezahlt? |
| Bereits fällige Vertragszinsen | Für welchen Zeitraum wurden sie berechnet, und wann wurden sie fällig? |
| Künftige Vertragszinsen | Enthält die Forderung Zinsen für die Zeit nach der Fälligstellung bis zum ursprünglichen Vertragsende? |
| Verzugszinsen und sonstige Kosten | Welche Rechtsgrundlage, welcher Zeitraum und welcher Verfahrensstand liegen zugrunde? |
Artikel 38 unterscheidet Zinsarten und regelt auch die Phase der Zwangsvollstreckung. Diese Positionen und Verfahrensabschnitte müssen gesondert betrachtet werden. Die zugängliche amtliche Gesetzesfassung finden Sie hier; ihr Fassungsstand steht im Quellenverzeichnis.
Rechenbeispiel: Restliche Raten sind nicht einfach die Restschuld
Die folgenden Zahlen dienen nur der Erklärung. Sie sind weder ein Kreditangebot noch eine rechtliche Abrechnung für einen bestimmten Kreditnehmer.
Angenommen, es verbleiben 10.000 Lei Kapital, 300 Lei bereits fällige Vertragszinsen und 1.800 Lei künftige Vertragszinsen aus dem ursprünglichen Ratenplan.
- Alle drei Positionen ergeben zusammen 12.100 Lei.
- Ohne die künftigen 1.800 Lei bleiben für die ersten beiden Positionen 10.300 Lei.
- Das offene Kapital von 10.000 Lei bleibt bestehen.
10.300 Lei sind nicht zwingend der endgültige Ablösebetrag.
Verzugszinsen, noch nicht zugeordnete Zahlungen und gesondert zu begründende Kosten bleiben im Beispiel außen vor. Vorausgesetzt wird außerdem, dass die 300 Lei bereits fällig waren. Nur aufgelaufene Zinsen mit einem anderen Fälligkeitstermin dürfen nicht passend zum Beispiel umbenannt werden.
Welche Unterlagen Sie jetzt anfordern sollten
Beginnen Sie mit der Abrechnung.
- Verlangen Sie eine Aufschlüsselung. Bitten Sie um getrennte Angaben zu Kapital, Vertragszinsen, Verzugszinsen und Gebühren sowie um die jeweiligen Berechnungszeiträume und Methoden.
- Bewahren Sie die Mitteilung auf. Legen Sie Vertrag, Ratenplan und Zahlungsbelege dazu. Halten Sie das genannte Fälligkeitsdatum und den Zugang des Schreibens fest.
- Fragen Sie ausdrücklich nach künftigen Zinsen. Lassen Sie schriftlich erklären, ob Beträge für die Zeit nach der vorzeitigen Fälligstellung bis zum ursprünglichen Vertragsende enthalten sind.
- Benennen Sie den Streitpunkt konkret. Notieren Sie Betrag und Zeitraum. Eine Beschwerde sollten Sie nicht als automatische Aussetzung von Zahlungen oder Verfahrensfristen verstehen.
- Lassen Sie Vollstreckungsunterlagen zügig prüfen. Ein rumänischer Rechtsberater kann die Fristen und Möglichkeiten anhand Ihres konkreten Falls beurteilen.
CSALB bietet Verbrauchern ein Verfahren zur Beilegung von Streitigkeiten mit Banken und IFNs in Rumänien. Die Hinweise verlangen eine klare Darstellung, eine konkrete Forderung und Belege. Die Teilnahme an einer Verhandlung und deren Ergebnis sind nicht garantiert. Hinweise von CSALB zum Antrag.
Kredit umschulden nach Zahlungsschwierigkeiten: erst die Zahlen klären
Eine Umschuldung setzt eine neue Kreditprüfung voraus. Die Gerichtsentscheidung verpflichtet keinen anderen Anbieter, Ihnen einen Kredit zu gewähren. Eine bestrittene Forderung wird dadurch auch nicht automatisch finanzierbar.
Ohne belastbaren Ablösebetrag ist ein Vergleich wenig aussagekräftig.
Vergleichen Sie anschließend Effektivzins, Gesamtrückzahlung, Laufzeit und Wechselkosten. Eine niedrigere Monatsrate kann mit einer längeren Rückzahlung verbunden sein. Prüfen Sie deshalb beide Pläne über denselben gewünschten Zeithorizont, statt allein die Raten nebeneinanderzustellen.
Der Kreditano-Vergleich zur Umschuldung und der Umschuldungsrechner helfen dabei, die Zahlen zu ordnen. Sie entscheiden nicht über die Rechtmäßigkeit einer Forderung und garantieren keine Kreditzusage.
Ein neuer Kredit ersetzt keine Prüfung der alten Abrechnung.
Begriffe zu Kosten und Verträgen erklärt unser Ratgeber zum Privatkredit. Zum gemeldeten Kreditverlauf lesen Sie den Ratgeber zur rumänischen Kreditauskunft. Beide Seiten bieten Orientierung, keine Finanzierungszusage bei Rückständen.
Quellen und Grenzen der Prüfung
Die amtliche Mitteilung vom 26. Oktober 2026, Entscheidung 123, Aktenzeichen 1439/1/2026, und die gesonderte Erläuterung des Gerichts wurden direkt geprüft. Die vollständigen Entscheidungsgründe und eine Amtsblattfundstelle sind noch nicht verifiziert.
OUG 50/2010, Artikel 38. Die zugängliche amtliche Fassung trägt den Stand 30. September 2016. Die neuere Konsolidierung ließ sich nicht öffnen. Numerische Zinsgrenzen und ein allgemeiner Verfahrenskalender werden hier deshalb nicht angegeben.
Rumänische Zivilprozessordnung, Artikel 521 Absatz 3.
CSALB: Vorbereitung eines Verhandlungsantrags.
Kreditano kann für einzelne Weiterleitungen eine Provision erhalten. Daraus folgt keine Kreditberechtigung. Der Artikel erklärt eine Frage des rumänischen Verbraucherkreditrechts und beurteilt nicht Ihren Vertrag.